
Peser les avantages et les inconvénients de la fiducie revient à mettre en balance deux choses. D’un côté, une séparation patrimoniale utile pour garantir un crédit ou affecter des fonds à un projet précis. De l’autre, des formalités strictes, des frais réels et des limites juridiques, notamment au décès du souscripteur, lorsque les sommes doivent financer l’entretien d’une sépulture.
Comment fonctionne la fiducie française ?
La fiducie repose sur un transfert de propriété, et non sur une simple délégation. Ce transfert la distingue d’un mandat de gestion ou d’une procuration bancaire. Il explique aussi la plupart de ses atouts comme de ses contraintes.
Le transfert des biens et les rôles de chacun
Selon la définition de la fiducie donnée par l’article 2011 du Code civil, un ou plusieurs constituants transfèrent des biens, des droits ou des sûretés à un fiduciaire. Celui-ci les détient dans un patrimoine d’affectation, c’est-à-dire une masse de biens séparée de son patrimoine propre, et agit dans un but déterminé. Trois rôles structurent donc chaque montage, auxquels s’ajoute son usage.
- Le constituant : personne physique ou morale, il transfère les actifs et peut lui-même être bénéficiaire.
- Le fiduciaire : il détient les biens et exécute la mission fixée par le contrat.
- Le bénéficiaire : c’est la personne au profit de laquelle le fiduciaire agit.
- L’usage choisi : la fiducie de gestion organise l’administration des actifs transférés, tandis que la garantie d’une dette relève d’un autre usage du mécanisme.
Le droit de la fiducie ne laisse pas libre le choix du fiduciaire. L’article 2015 réserve cette fonction à des catégories habilitées, dont les établissements de crédit, les entreprises d’assurance et l’avocat. Un proche n’y accède donc pas du seul fait de sa parenté : vérifiez d’abord la qualité professionnelle de la personne pressentie.
Les mentions et formalités du contrat
Une fois les rôles répartis, le contrat de fiducie doit les nommer précisément. L’article 2018 exige la désignation des actifs, du constituant, du fiduciaire et des bénéficiaires, ainsi que la définition de la mission et des pouvoirs confiés. L’omission de l’une de ces mentions entraîne la nullité.
- Une durée plafonnée : la convention de fiducie fixe sa durée dans la limite de 99 ans à compter de sa signature, un plafond qui laisse une flexibilité contractuelle sans constituer une durée habituelle.
- Un acte notarié : il est imposé par l’article 2012, sous peine de nullité, pour des biens dépendant d’une communauté entre époux ou d’une indivision.
- Un enregistrement rapide : le contrat et ses avenants doivent être enregistrés dans un délai d’un mois, selon l’article 2019.
Le défaut d’enregistrement peut lui aussi entraîner la nullité. Lorsque le montage porte sur un immeuble ou un droit réel immobilier, une publicité foncière s’ajoute à cette formalité.
Les protections contre un contrat mal conçu
Au-delà de la forme, la loi contrôle l’intention. L’article 2013 frappe de nullité d’ordre public la fiducie qui procède d’une intention libérale au profit du bénéficiaire : le mécanisme ne peut servir à déguiser une donation.
En complément, l’article 2017 permet de désigner un tiers chargé de préserver les intérêts du constituant. Depuis le 14 février 2020, un constituant personne physique ne peut plus renoncer à cette faculté.
Le contrat doit aussi prévoir la manière dont le fiduciaire rend compte de sa mission, conformément à l’article 2022. Selon l’article 2026, il répond de ses fautes sur son patrimoine propre. Dès lors, un manquement ou une mise en péril des intérêts confiés permet de demander en justice sa substitution, en vertu de l’article 2027.
Quels avantages pour la garantie et l’immobilier ?
La séparation patrimoniale, comme précisé plus haut, constitue le principal atout du mécanisme. Elle sert autant à affecter des biens à une mission qu’à rassurer un prêteur. Sa portée connaît toutefois des limites qu’il vaut mieux mesurer avant de s’engager.

Une protection patrimoniale qui reste limitée
La séparation des actifs fiduciaires permet de les affecter à une mission et d’en encadrer l’utilisation. À l’inverse, le transfert retire au constituant la libre gestion qu’il aurait conservée sur des biens restés dans son patrimoine personnel. Plusieurs catégories de créanciers gardent par ailleurs des droits sur ces actifs.
- Les créanciers antérieurs : l’article 2025 préserve notamment certains de leurs droits nés avant la constitution.
- Les victimes de fraude : les actions engagées en cas de fraude aux droits des créanciers du constituant restent possibles.
- Les créanciers de gestion : ceux dont la créance naît de la conservation ou de la gestion du patrimoine fiduciaire peuvent en pratiquer la saisie.
Si ces actifs ne suffisent pas, le patrimoine du constituant devient en principe le gage commun de ces derniers créanciers, sous réserve des stipulations admises par la loi. Le texte complet de ces règles figure au titre du Code civil consacré à la fiducie.
La sûreté pour garantir un crédit
Dans une opération de crédit, la fiducie-sûreté repose sur un transfert temporaire de propriété dès la conclusion du contrat. L’emprunteur, ou un tiers qui accepte de garantir la dette du débiteur, transfère un actif au profit du créancier. Ce transfert ne crée pas à lui seul un financement : il rassure un prêteur déjà disposé à prêter.
Tant que l’emprunteur respecte ses obligations, le contrat encadre les pouvoirs exercés sur les biens. Après remboursement intégral de la créance garantie, les actifs sont restitués selon les modalités applicables.
En cas de défaut, le bénéficiaire peut faire réaliser la sûreté sans autorisation judiciaire préalable, puisque le transfert est déjà intervenu. Deux voies existent : l’attribution des biens au créancier ou leur cession à un tiers. L’excédent de valeur revient au constituant, selon les règles d’évaluation et de paiement applicables.
L’immobilier face aux autres garanties et aux difficultés
Dans une fiducie immobilière, l’immeuble est transféré au fiduciaire et soumis à la publicité foncière. Une hypothèque, à l’inverse, le laisse dans le patrimoine du débiteur. Une SCI suit encore une autre logique : la société détient l’immeuble et les associés possèdent des parts.
Les actifs transférés avant l’ouverture d’une procédure collective échappent en principe à son effet réel, ce qui place le créancier bénéficiaire à part des créanciers ordinaires. Lorsque le constituant conserve l’usage des biens par une convention de mise à disposition, certaines phases de sauvegarde ou de redressement limitent toutefois la réalisation. Depuis l’ordonnance du 15 septembre 2021, sans acquéreur au prix fixé par l’expert, le fiduciaire peut vendre sous sa responsabilité au prix qu’il estime juste.
Combien coûte ce montage et quelle fiscalité prévoir ?
Le coût d’une fiducie pèse directement sur son intérêt. Il se compose de frais juridiques, de droits d’enregistrement et d’une fiscalité qui dépend de chaque situation.
Les frais de constitution et de gestion
Aucun tarif national unique n’existe : le coût dépend des actifs confiés, de la complexité de la mission et de sa durée. Le budget se décompose en frais de constitution et de formalités, en frais récurrents de gestion, de comptabilité et de suivi, puis en éventuels frais de sortie ou de restitution.
Parmi ces postes, les honoraires du fiduciaire sont fixés par le contrat. Ils varient notamment avec la valeur des actifs, les opérations à effectuer, le nombre de bénéficiaires et les responsabilités assumées : demandez un chiffrage poste par poste avant de signer.
Les droits et formalités selon les actifs
Selon l’article 1133 quater du Code général des impôts, un droit fixe de 125 € s’applique aux actes constatant la formation, la modification ou l’extinction d’une fiducie. Il vaut aussi pour le transfert d’actifs supplémentaires, sans représenter le coût total du montage. Un immeuble peut y ajouter des frais de publicité foncière et, selon le cas, d’acte notarié.
Pour un montage destiné à l’entretien d’une sépulture, l’intérêt économique se mesure en comparant l’ensemble des frais de fiducie au coût de prestations contractées directement auprès d’un professionnel comme En sa mémoire. In-memoriam-asso propose ainsi un contrat d’entretien de tombe sécurisé en fiducie.
Une neutralité fiscale à vérifier
La fiscalité dépend de la nature des actifs, de la qualité du constituant et des revenus produits. Les conditions du transfert, puis de la sortie du patrimoine fiduciaire, comptent tout autant. L’article 238 quater B du Code général des impôts encadre sous conditions la neutralité de certains transferts, sans rendre neutre tout transfert réalisé par un particulier.
De même, la constitution d’une fiducie n’accorde pas, à elle seule, d’exonération des droits de succession ni d’avantage fiscal familial automatique. Faites examiner votre situation par un professionnel habilité avant de compter sur un effet fiscal.
Peut-elle financer l’entretien après un décès ?
Organiser l’entretien d’une tombe après son décès suppose de réunir trois éléments : le financement des interventions, leur réalisation matérielle et la continuité du dispositif. La fiducie répond au premier, et le contrat doit organiser les deux autres.
Des fonds affectés aux interventions prévues
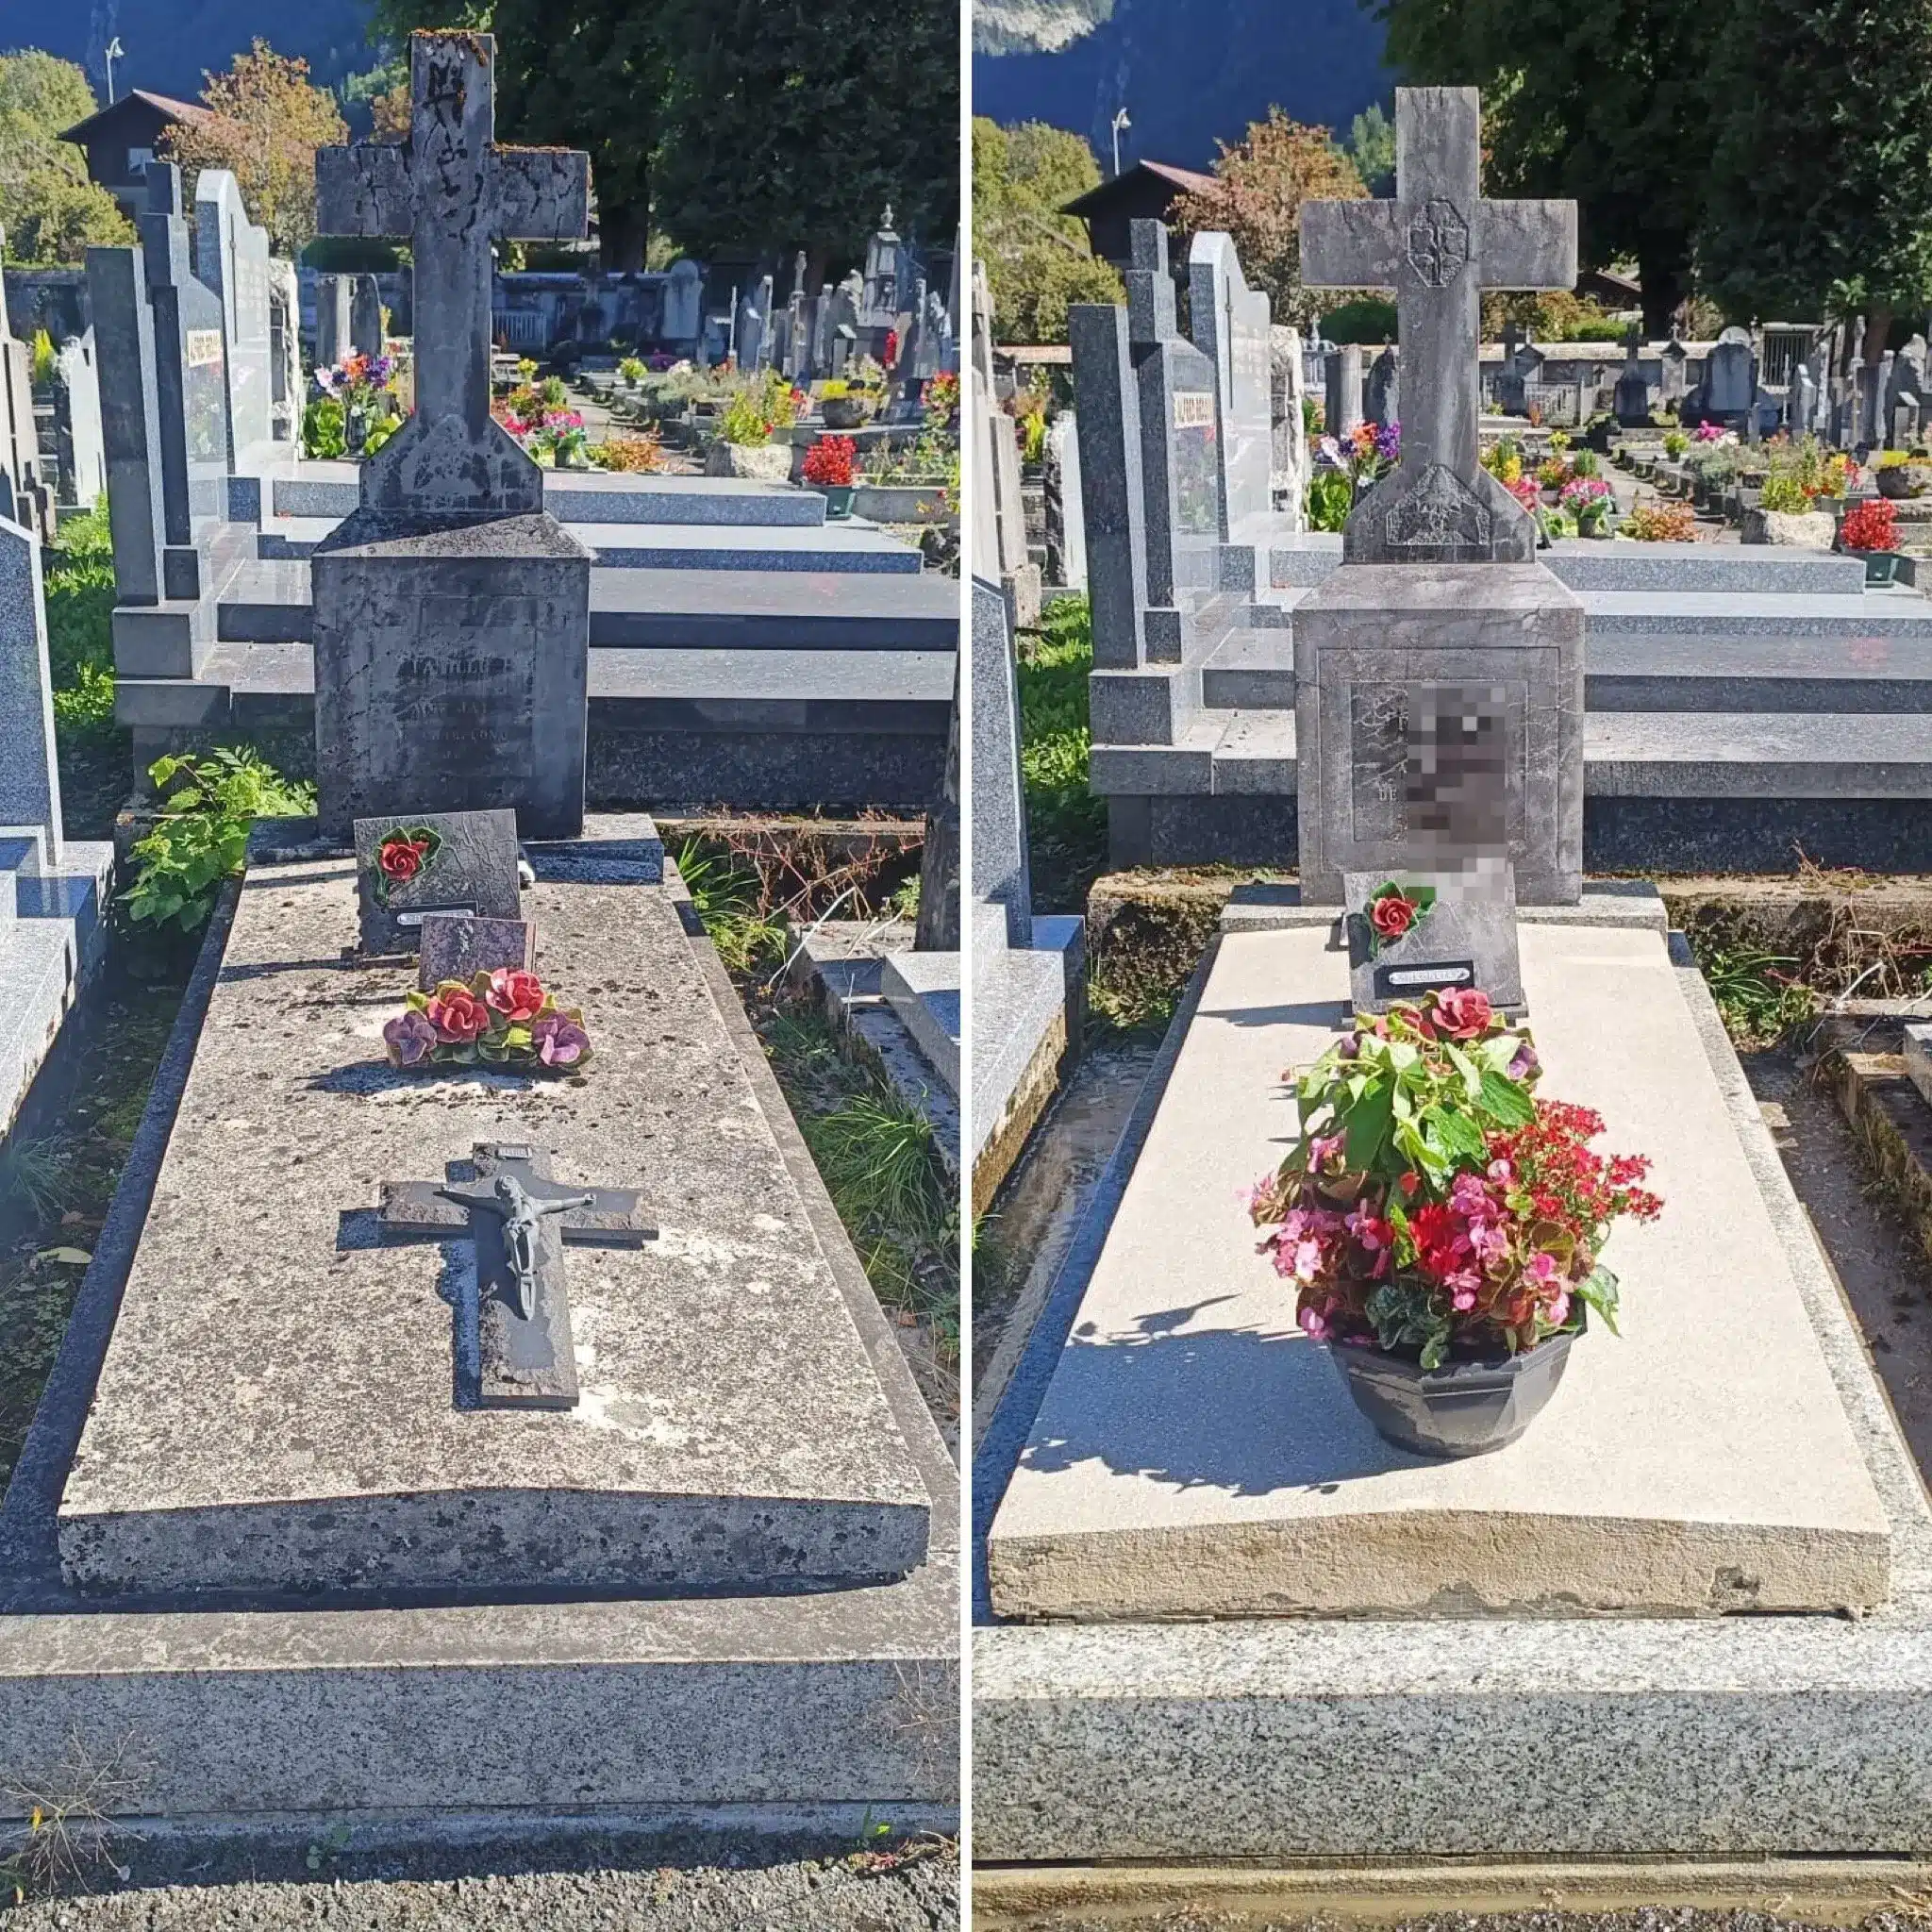
In-memoriam-asso présente un contrat anticipé de nettoyage et de fleurissement d’une sépulture pour une période choisie de 5 à 20 ans après le décès du souscripteur. Ce contrat peut viser sa propre tombe ou la concession d’un proche.
Dès la signature du contrat, les sommes sont versées et placées en fiducie chez AXA Banque, sous la gestion de GVD Avocat. Elles forment un patrimoine d’affectation séparé de celui d’In-memoriam-asso et du prestataire, ce qui vise notamment le risque de liquidation de l’un des intervenants.
Une fois les fonds bloqués, In-memoriam-asso vérifie chaque intervention, notamment au moyen de photographies, avant de déclencher les paiements progressifs. Le bénéficiaire de ces règlements est le prestataire de nettoyage et de fleurissement En sa mémoire, rémunéré après réalisation du travail.
La continuité juridique au décès
Ce schéma doit être confronté à la règle générale. Pour une fiducie de gestion dont le constituant est une personne physique, les articles 2029 et 2030 prévoient en principe la fin du contrat au décès et le retour des biens dans la succession. Depuis le 1er janvier 2022, le décès ne met plus fin aux fiducies-sûretés des articles 2372-1 et 2488-1, une exception sans portée générale pour l’entretien d’une tombe.
Une planification successorale fondée sur ce type de dispositif exige donc des vérifications précises : l’identité juridique du constituant et des bénéficiaires, les clauses de décès et le sort des sommes inutilisées. Demandez ces éléments par écrit, car la seule séparation des fonds ne démontre pas qu’ils échappent à la transmission successorale.
L’intérêt pratique et ses limites
Les contrats présentés par In-memoriam-asso coûtent de 1 500 à 15 000 €, selon notamment la durée et la fréquence des passages. L’affectation des fonds ne garantit pas, à elle seule, la qualité matérielle du travail : si En sa mémoire ne peut plus intervenir, In-memoriam-asso prévoit de désigner un autre professionnel local.
In-memoriam-asso conseille de choisir la fréquence en tenant compte de l’éloignement des proches et de l’exposition du monument aux intempéries. Avant de signer, vérifiez aussi que les passages couvrent les périodes où la tombe se dégrade le plus vite, ainsi que les clauses du suivi photographique.
Quelles alternatives et vérifications avant de signer ?
La fiducie n’est pas le seul moyen d’organiser l’entretien d’une tombe. Chaque solution se juge sur deux plans : la protection des sommes versées et l’exécution des prestations dans la durée.
Les autres moyens d’organiser l’entretien
Le contrat obsèques finance ou organise les funérailles, sans couvrir nécessairement l’entretien de la sépulture au fil des années. La DGCCRF distingue les contrats en capital des contrats en prestations, ces derniers devant détailler les prestations funéraires. D’autres mécanismes juridiques existent, chacun avec sa portée propre.
- Le mandat à effet posthume : il peut organiser certaines opérations de gestion après le décès, sans transfert de propriété.
- Le testament avec charge : il peut imposer des obligations à un bénéficiaire, sans créer de patrimoine autonome.
- L’assurance décès : elle peut apporter des fonds, avec un effet qui dépend du contrat et de la désignation des bénéficiaires.
Aucun de ces mécanismes ne réalise automatiquement la même séparation patrimoniale. La famille peut aussi assurer elle-même l’entretien, mais cette solution suppose des déplacements réguliers, parfois difficiles lorsque les proches résident loin.
Le prix et les clauses du prestataire
Une intervention ponctuelle de nettoyage d’une tombe se situe entre 150 et 300 €, selon l’état de la pierre. En sa mémoire propose aussi des formules sans engagement à partir de 33 € par mois pour quatre interventions complètes par an. Le prix compte moins, toutefois, que les clauses qui l’accompagnent.
- Le sort des fonds : un contrat payé d’avance auprès d’un professionnel comme En sa mémoire ne crée pas, par lui-même, de patrimoine séparé si le prestataire cesse son activité.
- Les événements prévus : décès du souscripteur, changement de prestataire, résiliation et prestations non consommées doivent figurer au contrat.
- Les ajustements de son vivant : chez In-memoriam-asso, les possibilités d’ajustement ou de remboursement dépendent du contrat conclu.
Ces clauses se comparent aussi pour le fleurissement : pour un contrat de fleurissement de tombe anticipé, la résiliation et le remboursement dépendent également du contrat conclu.
Le suivi des travaux et de la concession
Les photographies permettent d’attester les passages d’un professionnel comme En sa mémoire, sans établir à elles seules la protection des fonds ni la conformité du travail. Distinguez aussi les prestations courantes des travaux de rénovation, et anticipez la fin de la concession funéraire et sa reprise. Selon l’article L2223-17 du Code général des collectivités territoriales, une commune peut engager la reprise d’une concession abandonnée après 30 ans, puis la décider si l’abandon persiste un an après la publicité du procès-verbal.
Anticipez l’entretien de votre sépulture
Nous proposons un contrat de nettoyage et de fleurissement de 5 à 20 ans après le décès, avec des fonds placés en fiducie. Les interventions sont réalisées par un professionnel comme En sa mémoire.
Foire aux questions
La fiducie-sûreté permet-elle d’obtenir un crédit après un refus de la banque ?
Non, pas à elle seule. La fiducie-sûreté est un transfert temporaire de propriété destiné à garantir une créance : elle ne crée ni prêt ni liquidités. Son intérêt suppose qu’un prêteur accepte de financer l’opération.
Que devient une fiducie-sûreté en cas de procédure collective du constituant ?
Le contrat ne prend pas fin automatiquement, mais le régime des contrats en cours doit être examiné. Le créancier ne peut se voir imposer ni abandon, ni réduction, ni conversion en capital de la fraction couverte par la sûreté. Les actifs ne peuvent en principe entrer dans un plan de cession sans l’accord des bénéficiaires, et la limite liée à la mise à disposition s’applique différemment en liquidation judiciaire.
Comment choisir entre une fiducie et une autre solution pour l’entretien d’une sépulture ?
Vérifiez à la fois la protection des sommes et les garanties concrètes d’exécution des prestations dans le temps. Un contrat payé d’avance auprès d’un professionnel comme En sa mémoire ne crée pas, par lui-même, de patrimoine fiduciaire séparé : renseignez-vous sur le sort des fonds si le prestataire cesse son activité.