
Cet article explique concrètement comment la règle des 1 500 euros s’applique aux frais funéraires dans une succession : qui peut déduire quelles dépenses, quelles pièces fournir et ce que cette déduction ne couvre pas.
Déduire 1 500 € de frais dans une succession
L’article 775 du code général des impôts autorise la déduction d’un forfait plafonné à 1 500 euros sur l’actif successoral pour les obsèques du défunt. Cette règle réduit l’assiette taxable avant le calcul des droits de succession, sans constituer une indemnité versée automatiquement à la famille.
Quel forfait pour les obsèques ?
La règle fixée par l’article 775 du code général des impôts s’applique à toute succession ouverte depuis le 1er janvier 2003. Le plafond de 1 500 euros est forfaitaire : il demeure identique, que le coût réel des funérailles atteigne 3 000 ou 5 000 euros.
Seul ce montant réduit l’actif net taxable. L’excédent reste une charge ordinaire de la succession. Si l’actif successoral est inférieur à 1 500 euros, la déduction est limitée à la totalité de l’actif disponible, sans jamais dépasser ce montant réel.
Ce prélèvement intervient avant le partage entre les héritiers. Il s’agit donc d’une dette de premier rang au sein de la succession.
Dépenses admises et exclues
Pour déterminer si une dépense est déductible des impôts au titre des frais d’obsèques, il faut distinguer les prestations directement liées à l’acte funéraire des choix accessoires et de l’entretien ultérieur. Une facture mal ventilée peut entraîner un refus de déduction.
- Dépenses admises : le transport du défunt, le cercueil, les frais d’inhumation ou de crémation, la cérémonie, la taxe de convoi et les formalités administratives obligatoires liées au décès peuvent être déduits de l’actif successoral, dans la limite du plafond.
- Monument et stèle : la construction d’un monument funéraire ou la pose d’une stèle ne sont pas déductibles du passif successoral, même lorsque ces prestations figurent sur la même facture que les obsèques.
- Fleurs et couronnes : ces achats sont exclus des dépenses admises par l’administration fiscale, qu’ils accompagnent la cérémonie ou non.
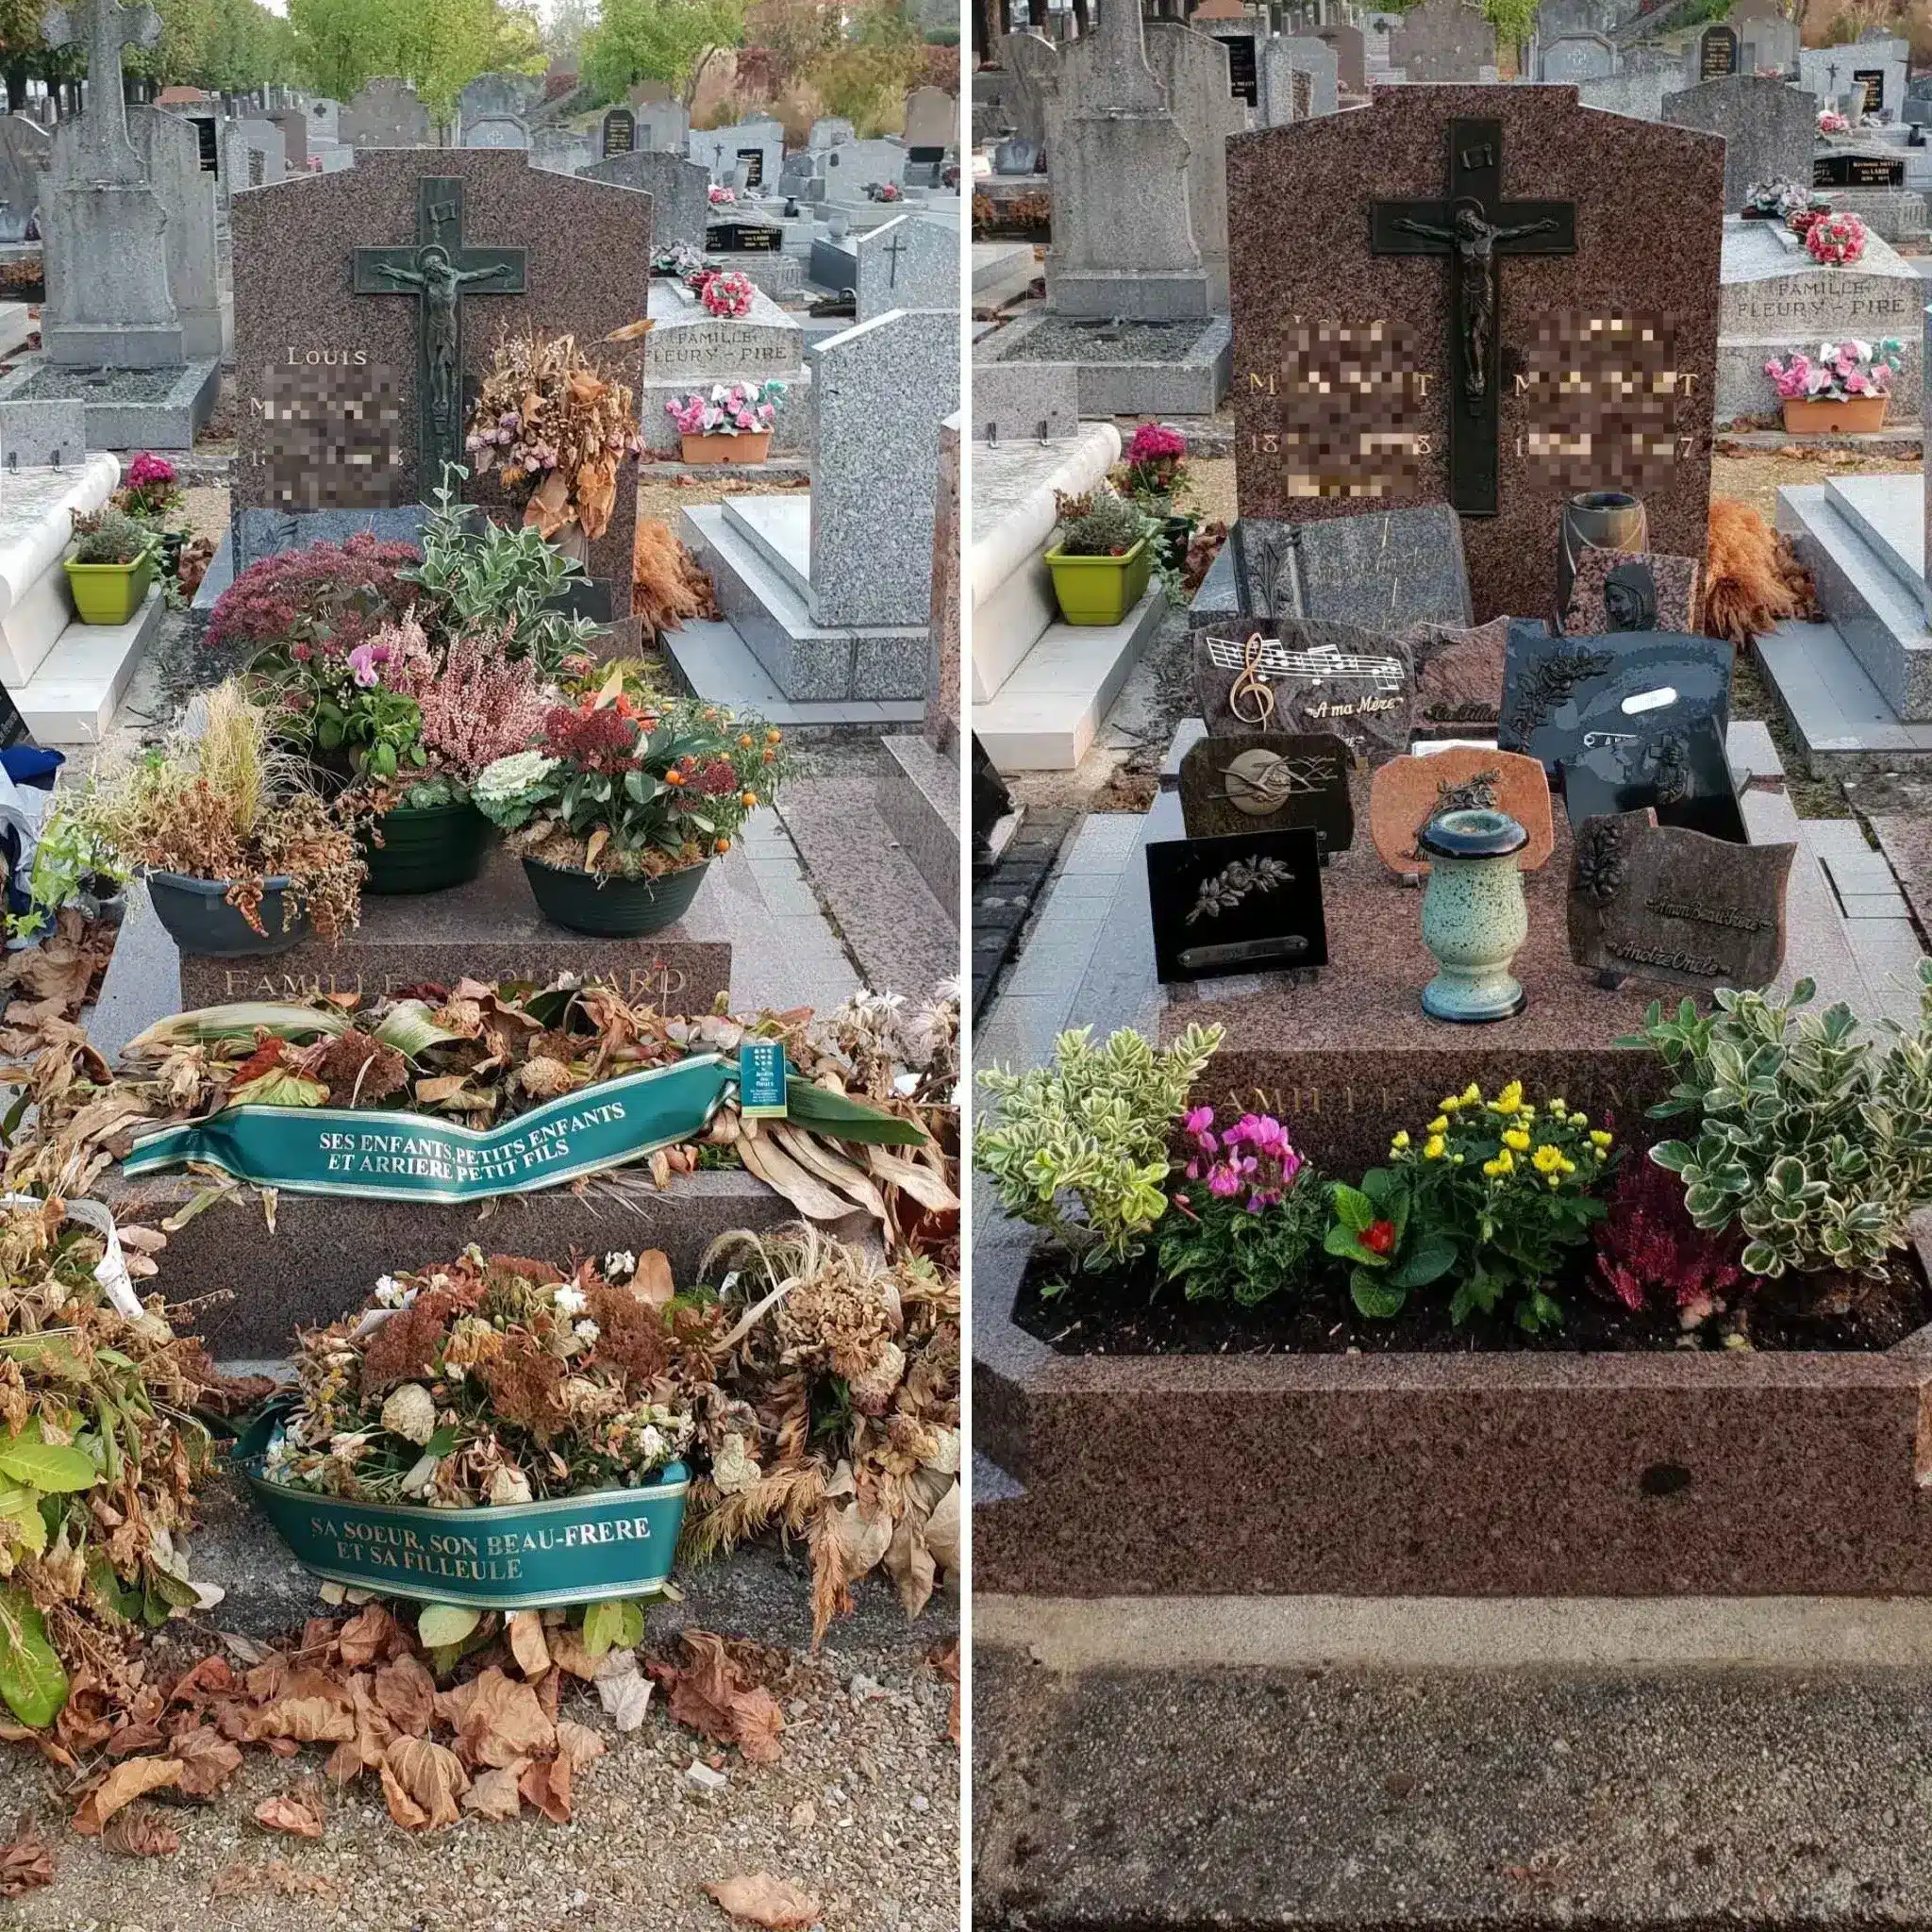
- Entretien de la sépulture : le nettoyage, le désherbage et le fleurissement de la tombe après les obsèques ne sont pas déductibles. En sa mémoire intervient régulièrement pour ces prestations, qui relèvent d’un financement distinct.
En pratique, la facture détaillée remise par les pompes funèbres doit présenter séparément chaque poste. Le notaire peut ainsi identifier les dépenses admises et écarter celles qui ne sont pas déductibles. Une facture globale ou incomplète expose à un refus partiel ou total lors du règlement de la succession.
Justificatifs des frais funéraires
Les justificatifs reposent d’abord sur la facture définitive de l’entreprise de pompes funèbres, avec le détail de chaque prestation. Les autres intervenants, annexe, fleuriste, chambre funéraire distincte ou transporteur, doivent également remettre leur propre facture, en précisant la nature de l’intervention. Une facturation groupée peut conduire l’administration fiscale à rejeter la déduction.
Le notaire chargé de la succession utilise ces documents pour établir le passif déductible et calculer l’actif net taxable transmis aux héritiers. Ces justificatifs doivent être conservés pendant trois ans à compter du dépôt de la déclaration de succession, afin de répondre à une éventuelle demande de contrôle.
Pour obtenir des informations complémentaires sur la déduction des frais funéraires en succession, les pièces justificatives à joindre au dossier successoral sont listées dans le guide officiel de l’administration fiscale consacré à l’article 775.
Paiement des obsèques après le décès
Les frais d’obsèques constituent une dette prioritaire de la succession. Ils sont prélevés sur les actifs du défunt avant toute répartition. Deux mécanismes permettent d’organiser ce paiement : le déblocage bancaire immédiat et l’intervention du notaire lorsque le montant est plus élevé.
Déblocage des frais par la banque
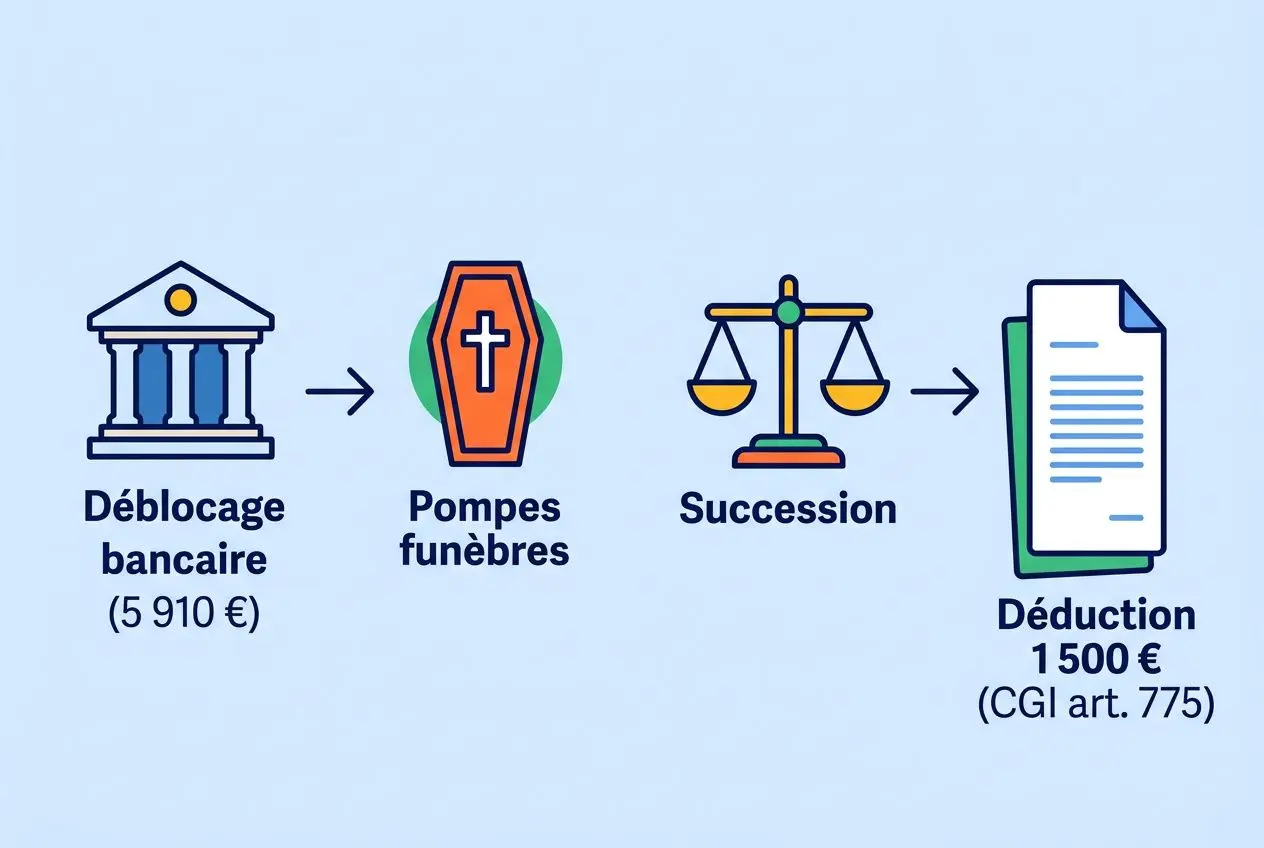
Dès réception de l’acte de décès et de la facture des pompes funèbres, la banque du défunt peut payer les frais d’obsèques directement depuis son compte. Cette possibilité reste limitée à 5 000 euros et au solde disponible, sans avance de fonds par la famille. Prévu par l’article L312-1-4 du Code monétaire et financier, ce dispositif répond à la plupart des situations courantes.
- Documents requis : l’acte de décès et la facture définitive des pompes funèbres sont indispensables au déblocage bancaire.
- Remboursement possible : si un proche a déjà réglé la facture, il peut transmettre les mêmes justificatifs à la banque afin d’obtenir le remboursement du montant avancé, dans la limite de 5 000 euros.
- Compte joint : lorsqu’il existe un compte joint, la quote-part appartenant au défunt doit être identifiée avant la mobilisation des fonds destinés à régler les frais funéraires.
Une facture incomplète ou un acte de décès manquant peut retarder la prise en charge, car la banque doit pouvoir vérifier la nature des dépenses et leur lien direct avec les obsèques.
| Mécanisme | Plafond | Pièces requises | Effet |
| Déblocage bancaire | 5 000 € | Acte de décès + facture | Paiement direct aux pompes funèbres |
| Déduction successorale (art. 775 CGI) | 1 500 euros | Facture détaillée | Réduction de l’actif net taxable |
| Intervention du notaire | Au-delà de 5 000 € | Dossier successoral complet | Règlement prioritaire sur l’actif successoral |
Rôle du notaire dans le règlement
Lorsque le montant des funérailles dépasse le seuil bancaire, le notaire organise le règlement des frais d’obsèques sur l’actif successoral. Ce paiement intervient avant le partage entre les héritiers, conformément à l’article 806 du Code civil. Il peut aussi rembourser un proche ayant avancé les frais, à condition que les justificatifs soient fournis. Pour approfondir, les frais funéraires dans la succession sont expliqués dans un guide consacré aux obligations des héritiers et aux solutions d’anticipation.
Aides lorsque les ressources manquent
Lorsque l’actif successoral ne suffit pas à couvrir les frais d’obsèques, des aides publiques peuvent compléter les ressources disponibles. La commune peut prendre en charge les frais d’inhumation après évaluation, par le maire, de l’insuffisance des ressources familiales. La Caisse nationale d’assurance vieillesse peut également rembourser une partie des frais si le défunt disposait d’un arriéré de pension, sur présentation de la facture et de l’acte de décès. Un capital décès peut enfin être versé par l’Assurance maladie à la famille qui en fait la demande, sous conditions de ressources et de statut.
Ces aides ne remplacent pas une anticipation organisée. Elles interviennent après les obsèques, sur dossier, et ne couvrent pas nécessairement l’ensemble des dépenses. Des informations officielles sur les frais funéraires réduits sont disponibles sur le site du Gouvernement, qui recense les dispositifs d’aide sociale selon la situation du défunt et celle de ses proches.
Coût des obsèques et obligation familiale
Le coût réel des obsèques dépasse largement le plafond de 1 500 euros prévu par la loi. Il faut donc savoir qui supporte la différence, comment elle se répartit entre les proches et comment l’anticiper.
Montant moyen des frais funéraires
Selon une étude de la Chambre syndicale nationale des Arts funéraires publiée fin 2024, le coût moyen des obsèques s’établit à 5 044 euros pour une inhumation et à 4 434 euros pour une crémation. La déduction fiscale de 1 500 euros ne couvre qu’une partie de la dépense : le solde reste à la charge de la succession ou des proches. Lorsque plusieurs enfants survivants sont concernés, sa répartition entre frères et sœurs dépend de leurs moyens respectifs, et non de leur quote-part successorale.
- Inhumation : le coût moyen atteint 5 044 €, selon l’étude publiée fin 2024 par la Chambre syndicale nationale des Arts funéraires. Il comprend notamment le cercueil, le transport et les frais de cimetière.
- Crémation : le coût moyen s’élève à 4 434 €. Il est généralement inférieur à celui d’une inhumation, notamment en raison de l’absence de concession funéraire.
- Déduction applicable : le forfait de 1 500 euros applicable aux frais d’obsèques réduit l’assiette taxable, mais ne représente qu’environ un tiers du coût réel moyen d’une crémation.
Ces montants montrent l’écart entre ce que la fiscalité successorale admet et ce que les familles doivent effectivement régler. Un devis funéraire réglementaire permet d’anticiper les dépenses : il distingue les prestations courantes, les options et les interventions réalisées pour le compte de tiers, avec les prix TTC et la durée de validité du devis.
Répartition entre frères et sœurs
La personne qui signe le contrat avec l’entreprise de pompes funèbres reste responsable du paiement initial de la facture. Elle peut ensuite demander aux autres proches de participer pour régler les frais d’obsèques de manière équitable, selon leurs moyens financiers et non selon leur part d’héritage. Cette obligation découle des articles 205 et 807 du code civil, y compris lorsque certains proches ont renoncé à la succession.
- Obligation alimentaire : les descendants et le conjoint survivant contribuent aux frais d’obsèques selon leurs capacités, même s’ils ont refusé la succession, conformément au code civil.
- Appréciation judiciaire : en cas de désaccord entre frères et sœurs, le juge examine les patrimoines respectifs et fixe la contribution de chacun, indépendamment des droits successoraux.
- Exception admise : dans un arrêt du 31 mars 2021, la Cour de cassation a reconnu que des manquements graves d’un parent à ses devoirs pouvaient justifier une exception à cette obligation alimentaire.
- Absence de ressources : l’absence réelle de ressources ne supprime pas automatiquement l’obligation légale. Le juge apprécie la situation globale et peut adapter la participation financière de chaque obligé.
Le paiement des frais d’obsèques ne repose donc pas uniquement sur la bonne volonté des proches. La loi organise une obligation et prévoit un recours judiciaire lorsque la répartition amiable échoue. Pour approfondir le sujet, la déduction des frais funéraires en contexte successoral est expliquée, notamment au regard du rôle du notaire et des justificatifs requis.
Assurance et entretien de sépulture
Une assurance obsèques avec bénéficiaire désigné peut financer les funérailles en dehors de l’actif successoral. Le capital décès est alors versé directement aux pompes funèbres en environ 48 heures, sans avance de la famille. Une assurance-vie souscrite avant 70 ans bénéficie, quant à elle, d’un abattement de 152 500 euros par bénéficiaire et peut compléter ce financement pour préserver la trésorerie familiale.
Ces solutions couvrent les dépenses immédiates liées au décès, mais pas l’entretien et le fleurissement de la sépulture dans la durée. Cette dépense n’est pas déductible du passif successoral et n’est prise en charge par aucune assurance classique : sans organisation préalable, les héritiers doivent prévoir environ 300 euros par an pour maintenir la tombe en état.
Le contrat In Memoriam répond à cette difficulté après le décès du souscripteur, pour lui-même ou pour des proches, sans que la succession ni les héritiers puissent compromettre l’exécution des volontés d’entretien. Il associe En sa mémoire, prestataire des interventions de terrain, GVD Avocat, fiduciaire détenant le compte auprès d’AXA Banque, et l’Association In Memoriam, tiers de confiance. Les fonds sont placés en fidéicommis, hors actif successoral et insaisissables, afin de garantir l’entretien pendant 5 à 20 ans après le décès.
En sa mémoire atteste chaque intervention par un bilan photographique. Ce suivi permet de vérifier l’exécution des prestations et contribue à éviter la procédure légale de reprise de concession par la mairie. À ce jour, In Memoriam constitue la seule garantie dédiée à l’entretien postérieur au décès dans ce cadre contractuel tripartite.
Foire aux questions
Peut-on déduire les frais d’obsèques de la succession au-delà de 1 500 euros ?
Non. L’article 775 du Code général des impôts prévoit une déduction forfaitaire, limitée à 1 500 euros, quelle que soit la facture réelle. Lorsque les frais dépassent ce forfait, seule cette somme peut être déduite de l’actif net taxable. Le solde reste à la charge de la succession ou des héritiers : il n’est pas déductible au titre du passif successoral.
Cette limite est souvent inférieure au coût réel des obsèques, qui dépasse en moyenne 4 400 euros selon les données de la Chambre syndicale nationale des Arts funéraires. La différence ne peut donc pas faire l’objet d’une déduction fiscale complémentaire.
Quelles dépenses funéraires sont exclues de la déduction successorale ?
Plusieurs dépenses funéraires ne sont pas admises dans le passif successoral déductible : les fleurs et couronnes, les vêtements de deuil, ainsi que la construction ou la pose d’un monument funéraire.
L’entretien ultérieur de la sépulture est également exclu. Nettoyage, désherbage et fleurissement régulier relèvent d’un financement distinct, anticipé par un contrat dédié. En sa mémoire peut assurer ces interventions dans tous les cimetières de France métropolitaine.
Comment régler les frais d’obsèques lorsque la succession est bloquée ?
L’article L312-1-4 du Code monétaire et financier permet à la banque du défunt de débloquer jusqu’à 5 000 euros sur ses comptes afin de régler directement les frais aux pompes funèbres. La demande doit être accompagnée de l’acte de décès et de la facture.
Ce dispositif s’applique indépendamment de l’ouverture formelle de la succession et évite à la famille d’avancer les fonds. Au-delà de ce seuil, le notaire peut organiser le paiement sur l’actif successoral disponible, en donnant la priorité aux frais d’obsèques avant tout partage entre héritiers.